

di Ferdinando Capuozzo
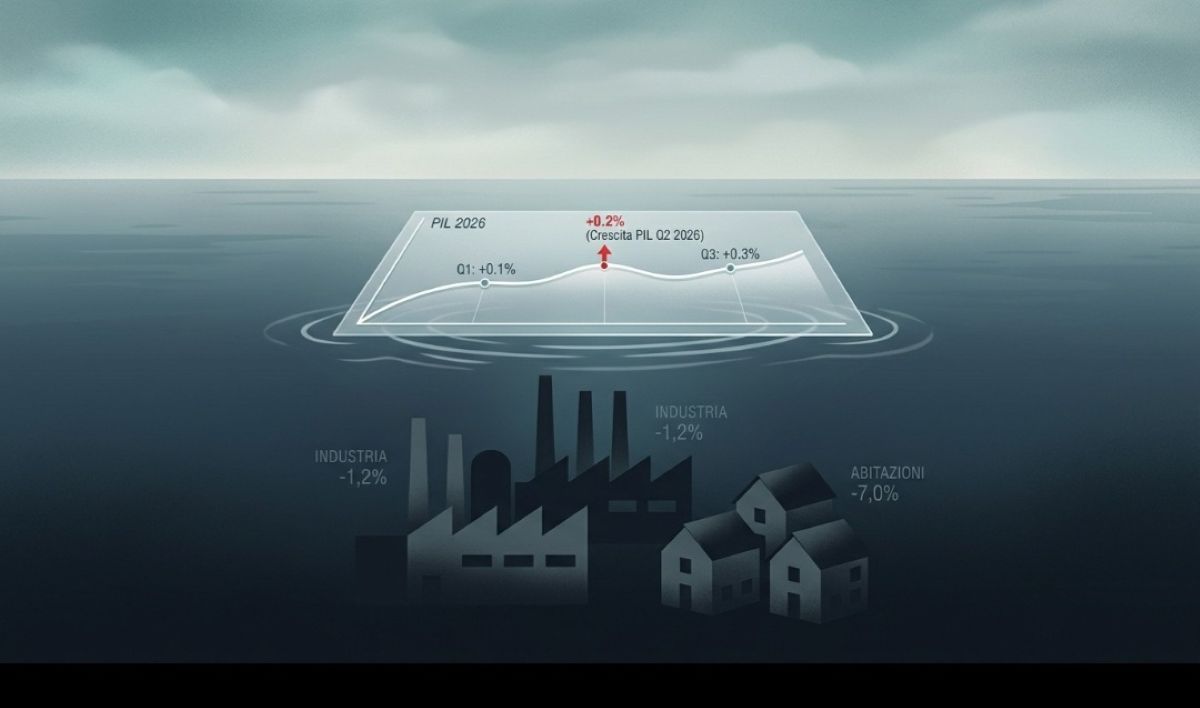
Ci sono numeri che, letti di sfuggita sulle agenzie di stampa, offrono l’alibi perfetto per la narrazione del «va tutto bene». E ci sono numeri che, se analizzati con la dovuta accuratezza contabile e senza paraocchi ideologici, rivelano la reale consistenza delle cose. L’ultima Nota informativa dell’Istat sui conti economici del secondo trimestre del 2026 appartiene rigorosamente alla seconda categoria. La cifra civetta è quel +0,2% di crescita del Prodotto interno lordo rispetto al trimestre precedente (+1,0% su base annua, con una crescita acquisita per il 2026 che si attesta allo 0,8%). Un decimalino con il segno più che permette al decisore politico di turno di parlare di «tenuta» o di «crescita costante». Ma se proviamo a fare bene i conti, scopriamo che la macchina economica del Paese non sta accelerando: sta semplicemente viaggiando al minimo dei giri, mantenendosi a un passo dalla stagnazione.
Il primo elemento di preoccupazione emerge dalla spaccatura netta sul lato dell’offerta. A tenere in piedi la baracca è quasi esclusivamente il settore dei servizi (+0,4%), trainato dall’onda lunga del turismo, del commercio e dell’accoglienza. Ma dietro la vetrina terziaria, l’industria manifatturiera e in senso stretto incassa un colpo durissimo: -1,2% nel solo trimestre. Perdere terreno nel settore manifatturiero significa indebolire la spina dorsale della ricchezza reale del Paese, ovvero la capacità di trasformare, innovare e produrre beni ad alto valore aggiunto. A questo si aggiunge un chiaro segnale di cedimento sul fronte dell’abitare: se le opere pubbliche e non residenziali sostengono il comparto delle costruzioni (+1,3%), gli investimenti in abitazioni crollano del 7,0%. Un dato che racconta, meglio di mille parole, la stretta finanziaria che soffoca le famiglie e blocca i progetti di vita del ceto medio.
Ma il dato tecnicamente più insidioso riguarda il mercato del lavoro. Nel trimestre in esame, le ore lavorate (+0,4%), le posizioni lavorative (+0,4%) e le Unità di Lavoro (+0,4%) crescono esattamente al doppio della velocità del PIL (+0,2%). Nel linguaggio della contabilità nazionale questo fenomeno ha un nome preciso: calo della produttività del lavoro. Se per produrre 100 occorrono più ore e più occupati rispetto al passato, significa che stiamo generando meno valore per singola ora erogata. È la dinamica classica di un’economia che si rifugia in settori a bassa intensità tecnologica e ad alta intensità di lavoro dequalificato o precario. Si crea occupazione “povera” per compensare l’assenza di investimenti strutturali e innovazione di processo.
Infine, guardiamo al canale estero. L’export sale dell’1,0%, ma le importazioni balzano dell’1,5%: il risultato netto è un contributo negativo della domanda estera (-0,1%) alla crescita complessiva. A salvare il decimalino finale del PIL è stato l’accumulo delle scorte (+0,1%), una componente notoriamente volatile che rischia di trasformarsi in una zavorra nei prossimi mesi se la domanda finale stenterà a riassorbire i magazzini.
Il quadro che emerge dai dati Istat non è quello di un’economia in salute, ma quello di un sistema che galleggia grazie a spinte congiunturali ed effimere, mentre l’apparato industriale si prosciuga e la produttività arretra. Rallegrarsi per un +0,2% significa accontentarsi della sopravvivenza. Se non si rimette al centro delle politiche pubbliche una seria programmazione per l’industria, la casa, la qualità del lavoro e la produttività reale, il rischio è che al primo alito di vento contrario sui mercati internazionali, quel magro decimalino si trasformi in un saldo in rosso. E allora i conti, purtroppo, non torneranno più per nessuno.