

di Ferdinando Capuozzo
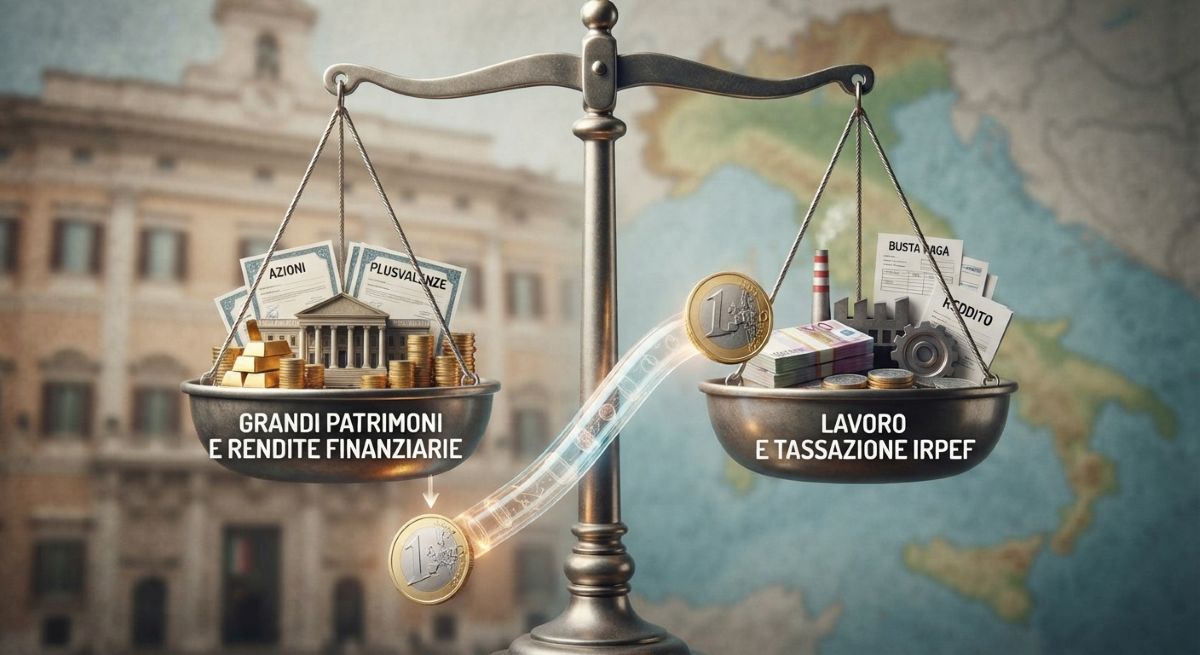
Non è una battaglia contro la ricchezza, ma un atto di manutenzione costituzionale. Per salvare la coesione sociale e restituire ossigeno alle buste paga serve un baratto trasparente: un euro prelevato dai grandi patrimoni per ogni euro tagliato sulle imposte di chi produce.
C’è una parola che, nel dibattito politico italiano, agisce come un detonatore istantaneo: patrimoniale. Basta pronunciarla perché il confronto pubblico si blocchi lungo binari prevedibili e sterili. Da una parte si agita lo spauracchio della confisca generalizzata, spaventando il ceto medio proprietario della prima casa o di piccoli risparmi; dall’altra si invoca il prelievo estemporaneo per tappare l’ennesima emergenza di bilancio. In mezzo resta immobile la vera questione: può una Repubblica fondata sul lavoro continuare a chiedere quasi esclusivamente al lavoro di finanziare il proprio welfare e i propri servizi pubblici?
Quando i Costituenti scrissero l’articolo 53, ancorando il fisco ai principi di capacità contributiva e progressività, avevano in mente un’economia in cui la ricchezza era facilmente localizzabile e coincideva in larga parte con il reddito da lavoro. Negli ultimi decenni, invece, una lenta contro-riforma silenziosa ha spezzato quell’equilibrio. Mentre i capitali diventavano globali, mobili e protetti da regimi sostitutivi (al 26% o al 12,5%), il lavoro è rimasto fisso, tracciato alla fonte e soggetto a un’IRPEF progressiva fino al 43%, oltre ad addizionali e contributi.
I numeri fotografano una piramide rovesciata. Secondo i conti distributivi della Banca d’Italia (quarto trimestre 2025), il 10% più ricco delle famiglie controlla il 60,6% della ricchezza netta, mentre la metà meno abbiente si ferma al 7,2%. Ma il dato più dirompente si nasconde al vertice: per lo 0,1% sopra i 15 milioni di patrimonio, dove la ricchezza cresce tramite plusvalenze non realizzate, holding e rendite finanziarie, uno studio degli economisti di Sant’Anna di Pisa e Bicocca stima un’aliquota effettiva poco sopra il 30%, inferiore a quella di chi guadagna 30.000 euro l’anno. Il sistema, al vertice, diventa regressivo. A completare l’anomalia contribuiscono un’imposta di successione tra le più leggere d’Europa (franchigia di un milione per erede in linea retta e aliquota al 4%, per un gettito di poco più di un miliardo nel 2022 contro i 18,6 della Francia nel 2021) e un catasto fermo a valori storici lontani dal mercato.
Uscire da questa distorsione non significa punire il successo economico o colpire i risparmi di una vita, ma responsabilizzare la grande ricchezza, in linea con il modello di tassazione minima effettiva discusso a livello internazionale. Una riforma seria dovrebbe partire da una soglia netta e blindata: una franchigia totale a 5 milioni di euro di patrimonio netto, escludendo rigorosamente la prima casa e i beni strumentali delle imprese. Oltre il 99% delle famiglie non verrebbe neppure sfiorato. Sulla sola quota eccedente scatterebbero aliquote progressive per scaglioni, dall’1% al 3%, con lo scomputo integrale di quanto già versato a titolo di IMU e altre imposte patrimoniali, per evitare doppie imposizioni, accompagnato da meccanismi di rateizzazione per gli asset illiquidi.
L’obiezione più seria è la fuga: chi ha molto può spostare residenza e capitali altrove. È un rischio reale, e va affrontato nella legge, non negato. Per questo la riforma deve prevedere una exit tax rigorosa contro i trasferimenti fittizi di residenza, un uso sistematico dello scambio automatico di informazioni fiscali e una soglia alta che limiti la platea a poche decine di migliaia di contribuenti, facili da monitorare. Resta vero che il terreno ideale sarebbe europeo; ma attendere un accordo che non arriva significa lasciare intatta l’anomalia. Un prelievo ben congegnato rende la fuga costosa, non impossibile, e questo è il massimo che qualunque imposta può chiedere a se stessa.
La chiave politica per rendere credibile questa svolta sta però nella destinazione delle risorse. I cittadini diffidano di nuove imposte perché temono che finiscano nel calderone della spesa corrente. Serve dunque un patto di reciprocità scritto nella stessa legge: il gettito del riallineamento dei grandi patrimoni e delle successioni deve finanziare contestualmente il taglio strutturale del cuneo fiscale e delle aliquote IRPEF intermedie, nella stessa misura. Il gettito va stimato con prudenza, perché dipende dalla base effettivamente intercettata. Ma il principio non dipende dalla cifra: un euro prelevato ai grandi patrimoni, un euro restituito in busta paga ai lavoratori.
In una democrazia matura, il fisco non serve solo a fare cassa: serve a generare fiducia. Rimettere in equilibrio la bilancia tra capitale e lavoro non è una crociata ideologica, ma una strada necessaria per preservare la mobilità sociale e dare attuazione a un principio costituzionale oggi tradito.