

di Ferdinando Capuozzo
I numeri, quando messi in fila senza retorica, raccontano la realtà meglio di qualsiasi discorso politico. Il Decreto del Ministero dell’Economia del 31 agosto 2026, pubblicato in Gazzetta Ufficiale il 18 settembre, offre una fotografia nitida delle profonde fratture che attraversano la finanza locale italiana.
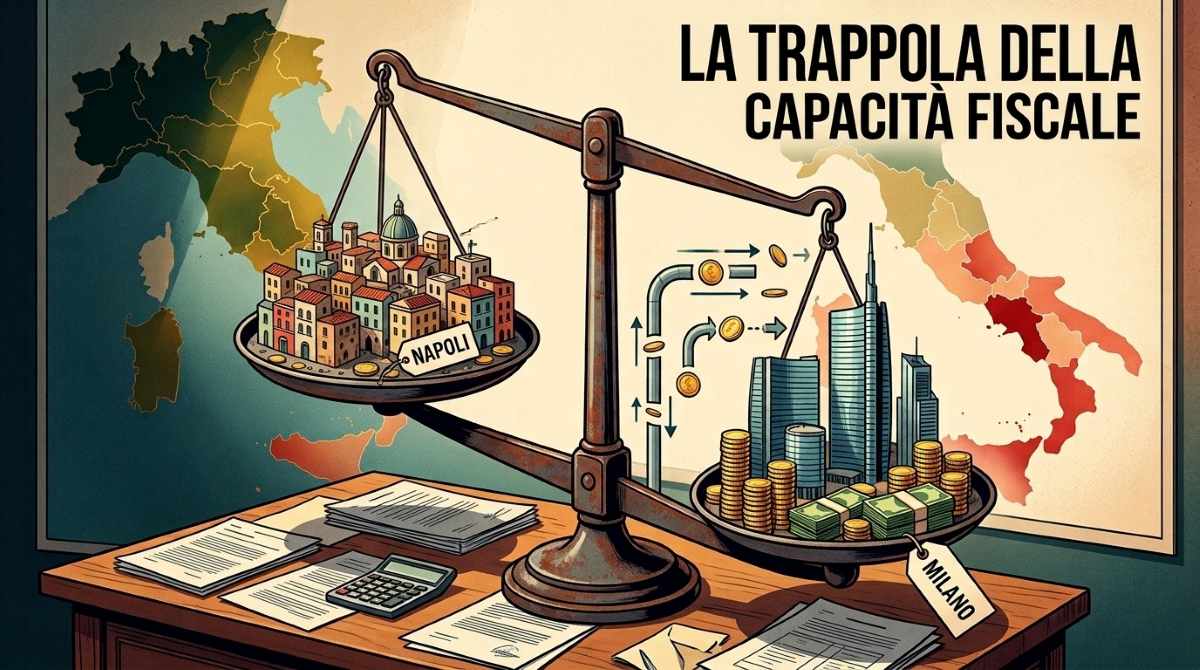
A Milano la capacità fiscale pro capite sfiora i 758 euro per abitante, mentre a Napoli supera di poco i 370 euro, circa la metà. Se si osservano i valori estremi, il divario diventa abissale: dagli oltre 8.300 euro pro capite di Portofino agli appena 81 euro di San Procopio, in Calabria.
La capacità fiscale misura la potenziale attitudine di un ente a produrre entrate proprie in condizioni standard. Ed è proprio per riequilibrarle che esiste la perequazione. Dove la capacità fiscale è superiore ai fabbisogni, una quota delle risorse viene redistribuita verso i territori con una base imponibile più debole. L’obiettivo dovrebbe essere garantire le medesime tutele ai cittadini, evitando che la residenza anagrafica determini la qualità dei servizi pubblici.
È qui, però, che la regola incontra la sua distorsione.
La perequazione italiana continua a fondarsi su una prevalente componente orizzontale: le risorse vengono redistribuite tra gli stessi Comuni attraverso il Fondo di Solidarietà Comunale, mentre l’apporto aggiuntivo della fiscalità generale dello Stato rimane del tutto marginale. Se la perequazione si esaurisce in una partita di giro interna al comparto comunale, si livellano le differenze contabili immediate, ma non si interviene sulle cause strutturali del sottosviluppo locale. Il sistema riduce la forbice apparente, ma non colma il divario reale.
L’apporto dello Stato dovrebbe integrare le risorse destinate ai territori più fragili; la scelta di mantenere i trasferimenti verticali al minimo riduce la solidarietà nazionale a un mero riequilibrio tra bilanci locali.
C’è poi il nodo ancora più delicato dei fabbisogni standard. Il superamento del criterio della spesa storica è stato annunciato come una svolta, ma resta un quesito irrisolto: come si misura il fabbisogno di un territorio che, per decenni, non ha disposto delle risorse minime per erogare i servizi essenziali?
Il rischio concreto è che l’assenza storica di infrastrutture venga tradotta in un fabbisogno teorico più basso. Un Comune che non ha mai potuto attivare asili nido o servizi sociali non può essere classificato come un ente che di quei servizi ha un minore bisogno. In caso contrario si genera un paradosso: si rileva una disuguaglianza e la si formalizza come parametro per legittimarne il mancato finanziamento.
Non si tratta di rivendicare logiche assistenziali, ma di riaffermare l’uguaglianza dei diritti. I Comuni differiscono per struttura economica e capacità fiscale. Ma tali differenze non devono tradursi in una tutela asimmetrica dei diritti fondamentali.
Per queste ragioni non è sufficiente ricalibrare coefficienti nei decreti ministeriali. La perequazione autentica è la garanzia che la differente ricchezza fiscale dei territori non generi un’applicazione differenziata dei diritti di cittadinanza. Finché la redistribuzione rimarrà un esercizio contabile interno alla finanza locale, la perequazione resterà uno strumento parziale, lontano dall’assicurare a ogni cittadino i medesimi diritti fondamentali.